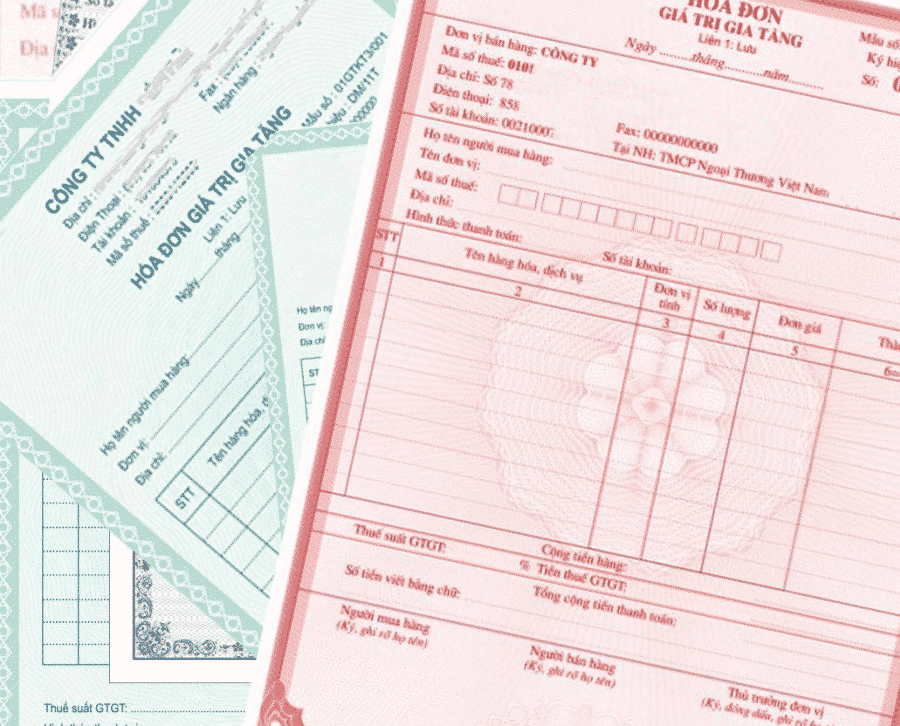
Nội dung xuất hóa đơn thanh lý xe ô tô gồm thông tin người bán, người mua, tên xe kèm biển kiểm soát, số khung, số máy, đơn vị tính "Chiếc", giá bán chưa thuế, thuế suất GTGT 10% và tổng tiền thanh toán. Hóa đơn lập tại thời điểm bàn giao xe, không phụ thuộc đã thu tiền hay chưa.
Hóa đơn thanh lý xe ô tô là hóa đơn doanh nghiệp lập khi bán chiếc ô tô đang ghi nhận là tài sản cố định. Doanh nghiệp nộp thuế theo phương pháp khấu trừ dùng hóa đơn GTGT, doanh nghiệp theo phương pháp trực tiếp dùng hóa đơn bán hàng. Bài viết hướng dẫn kế toán ghi đúng từng chỉ tiêu, chọn thuế suất, xác định thời điểm lập, chuẩn bị hồ sơ, hạch toán theo Thông tư 99/2025/TT-BTC và xử lý khi hóa đơn ghi sai.
Hóa đơn thanh lý xe ô tô là gì và khi nào phải xuất?
Hóa đơn thanh lý xe ô tô là chứng từ ghi nhận việc doanh nghiệp chuyển quyền sở hữu chiếc xe là tài sản cố định cho bên mua. Doanh nghiệp phải xuất hóa đơn mỗi lần thanh lý, nhượng bán xe, kể cả khi xe đã khấu hao hết hoặc bán thấp hơn giá trị còn lại.
Thanh lý khác điều chuyển nội bộ. Điều chuyển xe giữa các đơn vị hạch toán phụ thuộc trong cùng pháp nhân không phát sinh doanh thu, còn thanh lý cho tổ chức hoặc cá nhân bên ngoài phát sinh doanh thu và thuế GTGT đầu ra.
Hóa đơn còn là chứng từ chuyển quyền sở hữu để bên mua làm thủ tục đăng ký xe. Thiếu hóa đơn, bên mua không sang tên được và doanh nghiệp không có căn cứ ghi giảm tài sản.
Xuất hóa đơn thanh lý xe ô tô dùng loại hóa đơn nào?
Loại hóa đơn phụ thuộc phương pháp tính thuế GTGT của doanh nghiệp bán xe.
|
Phương pháp tính thuế của bên bán |
Loại hóa đơn |
Thuế GTGT thể hiện trên hóa đơn |
|---|---|---|
|
Khấu trừ |
Hóa đơn GTGT (ký hiệu mẫu số 1) |
Có dòng thuế suất và tiền thuế GTGT |
|
Trực tiếp |
Hóa đơn bán hàng (ký hiệu mẫu số 2) |
Không tách thuế; thuế GTGT nộp bằng 1% doanh thu |
Hóa đơn bán tài sản công (ký hiệu mẫu số 3) chỉ dành cho cơ quan, đơn vị bán tài sản công. Doanh nghiệp không dùng mẫu này khi thanh lý xe ô tô thuộc sở hữu doanh nghiệp.
Nội dung xuất hóa đơn thanh lý xe ô tô gồm những chỉ tiêu nào?
Hóa đơn thanh lý xe ô tô gồm 6 nhóm chỉ tiêu: thông tin người bán, thông tin người mua, tên hàng hóa kèm đặc điểm nhận dạng xe, đơn vị tính – số lượng – đơn giá, thuế suất – tiền thuế, hình thức thanh toán và ngày lập. Mỗi nhóm có yêu cầu riêng, trình bày dưới đây.
Thông tin người bán
Tên, địa chỉ và mã số thuế người bán ghi đúng như giấy chứng nhận đăng ký doanh nghiệp. Kế toán đối chiếu thêm tên chủ xe trên giấy chứng nhận đăng ký xe; tên chủ xe phải trùng tên doanh nghiệp bán.
Nếu doanh nghiệp đã đổi tên hoặc đổi địa chỉ nhưng giấy đăng ký xe còn thông tin cũ, bạn ghi thông tin hiện hành theo đăng ký doanh nghiệp và lưu kèm giấy xác nhận thay đổi để bên mua nộp khi sang tên.
Thông tin người mua
Người mua là doanh nghiệp hoặc hộ kinh doanh: ghi tên, địa chỉ, mã số thuế đúng giấy chứng nhận đăng ký. Người mua là cá nhân: ghi họ tên, địa chỉ; ghi mã số thuế hoặc số định danh cá nhân khi người mua cung cấp, theo khoản 5 Điều 10 Nghị định 123/2020/NĐ-CP sửa đổi bởi Nghị định 70/2025/NĐ-CP.
Với giao dịch bán ô tô cho cá nhân, bạn nên đề nghị người mua cung cấp số định danh cá nhân. Thông tin này khớp với hồ sơ đăng ký xe của người mua và giúp tra cứu hóa đơn khi cần.
Tên hàng hóa
Tên hàng hóa trên hóa đơn thanh lý xe ô tô phải ghi rõ đặc điểm nhận dạng xe, gồm số khung và số máy, theo điểm a khoản 6 Điều 10 Nghị định 123/2020/NĐ-CP sửa đổi bởi điểm b khoản 7 Điều 1 Nghị định 70/2025/NĐ-CP. Quy định này áp dụng từ ngày 01/6/2025 cho hàng hóa phải đăng ký quyền sở hữu.
Dòng tên hàng nên có đủ 7 thông tin sau, lấy từ giấy chứng nhận đăng ký xe:
- Cụm từ "Thanh lý" hoặc "Bán" xe ô tô.
- Loại xe và số chỗ ngồi hoặc tải trọng (ví dụ: ô tô con 7 chỗ, ô tô tải 1,25 tấn).
- Nhãn hiệu và số loại (model).
- Màu sơn và năm sản xuất.
- Biển kiểm soát.
- Số khung.
- Số máy.
Kế toán chép số khung, số máy từ giấy chứng nhận đăng ký xe, không chép từ sổ theo dõi tài sản. Sổ tài sản thường nhập tay và dễ sai một ký tự, trong khi cơ quan đăng ký đối chiếu đúng từng ký tự với dữ liệu xe.
Đơn vị tính, số lượng, đơn giá
Đơn vị tính ghi "Chiếc", số lượng ghi 1 cho mỗi xe. Đơn giá là giá bán chưa thuế GTGT theo hợp đồng mua bán hoặc biên bản đấu giá.
Thanh lý nhiều xe trên cùng một hóa đơn thì mỗi xe ghi một dòng riêng với số khung, số máy riêng. Cách ghi này giúp từng bên mua hoặc từng hồ sơ đăng ký xe dùng được bản sao hóa đơn.
Thuế suất và tiền thuế GTGT
Doanh nghiệp khấu trừ ghi thuế suất 10% cho xe ô tô dưới 24 chỗ, tiền thuế bằng giá bán chưa thuế nhân 10%. Doanh nghiệp trực tiếp không ghi dòng thuế; tổng tiền trên hóa đơn bán hàng đã gồm thuế. Mục thuế suất bên dưới trình bày trường hợp được giảm và trường hợp ngoại lệ.
Hình thức thanh toán và ngày lập
Hình thức thanh toán ghi đúng thực tế: chuyển khoản, tiền mặt hoặc "TM/CK". Phần lớn phần mềm hóa đơn điện tử đặt đây là trường bắt buộc sau khi cập nhật theo Nghị định 70/2025/NĐ-CP.
Ngày lập hóa đơn là ngày chuyển giao quyền sở hữu xe, thường là ngày ký biên bản bàn giao xe và giấy tờ. Tổng tiền thanh toán ghi bằng số và bằng chữ, bằng tiếng Việt.
Mẫu ghi nội dung hóa đơn thanh lý xe ô tô
Bảng dưới là mẫu ghi các ô chính trên hóa đơn GTGT khi doanh nghiệp khấu trừ thanh lý một xe ô tô con 7 chỗ cho công ty khác. Số liệu giả định, dùng lại ở phần hạch toán.
|
Ô trên hóa đơn |
Nội dung ghi |
|---|---|
|
Ký hiệu mẫu số |
1 (hóa đơn GTGT) |
|
Đơn vị bán |
Công ty TNHH A – MST, địa chỉ theo đăng ký doanh nghiệp |
|
Đơn vị mua |
Công ty Cổ phần B – MST, địa chỉ theo đăng ký doanh nghiệp |
|
Hình thức thanh toán |
Chuyển khoản |
|
Tên hàng hóa |
Thanh lý xe ô tô con 7 chỗ, nhãn hiệu Toyota, số loại Innova 2.0E, màu bạc, sản xuất năm 2019, biển kiểm soát 98A-XXX.XX, số khung RL4XXXXXXXXXXXXXX, số máy 1TRXXXXXXX |
|
Đơn vị tính |
Chiếc |
|
Số lượng |
1 |
|
Đơn giá |
350.000.000 |
|
Thành tiền |
350.000.000 |
|
Thuế suất GTGT |
10% |
|
Tiền thuế GTGT |
35.000.000 |
|
Tổng tiền thanh toán |
385.000.000 |
|
Số tiền bằng chữ |
Ba trăm tám mươi lăm triệu đồng chẵn |
Tên hãng xe trong mẫu chỉ để minh họa cách ghi. Bạn thay bằng đúng nhãn hiệu, số loại, biển số, số khung, số máy in trên giấy chứng nhận đăng ký xe của doanh nghiệp.
Thuế suất GTGT khi thanh lý xe ô tô là bao nhiêu?
Thuế suất GTGT khi doanh nghiệp khấu trừ thanh lý xe ô tô là 10%. Doanh nghiệp nộp thuế trực tiếp tính thuế GTGT bằng 1% doanh thu bán xe, tỷ lệ áp dụng cho hoạt động phân phối, cung cấp hàng hóa.
|
Trường hợp |
Thuế suất / tỷ lệ |
|---|---|
|
Doanh nghiệp khấu trừ, xe dưới 24 chỗ |
10% |
|
Doanh nghiệp khấu trừ, xe tải hoặc xe từ 24 chỗ trở lên |
10%, hoặc 8% nếu không thuộc Phụ lục I, II, III Nghị định 174/2025/NĐ-CP |
|
Doanh nghiệp trực tiếp |
1% trên doanh thu |
Thanh lý xe ô tô có được giảm thuế GTGT còn 8% không?
Không, xe ô tô dưới 24 chỗ không được giảm thuế GTGT còn 8%. Xe ô tô dưới 24 chỗ thuộc nhóm hàng hóa chịu thuế tiêu thụ đặc biệt, nhóm bị loại trừ khỏi chính sách giảm thuế tại điểm b khoản 1 Điều 1 Nghị định 174/2025/NĐ-CP (áp dụng từ 01/7/2025 đến 31/12/2026).
Xe tải và xe khách từ 24 chỗ trở lên không chịu thuế tiêu thụ đặc biệt. Trước khi ghi 8%, kế toán tra mã hàng hóa của xe với Phụ lục I, II, III Nghị định 174/2025/NĐ-CP; nếu còn phân vân, bạn gửi văn bản hỏi cơ quan thuế quản lý trực tiếp.
Xe có nguyên giá trên 1,6 tỷ đồng
Thuế GTGT đầu ra khi thanh lý xe ô tô tính trên toàn bộ giá bán, kể cả với xe chở người từ 9 chỗ trở xuống có nguyên giá trên 1,6 tỷ đồng. Giới hạn 1,6 tỷ đồng chỉ áp dụng khi khấu trừ thuế GTGT đầu vào lúc mua xe; phần thuế đầu vào không được khấu trừ đã tính vào nguyên giá xe.
Với thuế thu nhập doanh nghiệp, phần khấu hao tương ứng nguyên giá vượt 1,6 tỷ đồng không được trừ ở các năm trước. Kế toán theo dõi riêng phần này để xác định đúng thu nhập chịu thuế khi thanh lý.
Thời điểm lập hóa đơn thanh lý xe ô tô
Thời điểm lập hóa đơn thanh lý xe ô tô là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng xe cho người mua, không phân biệt đã thu tiền hay chưa, theo khoản 1 Điều 9 Nghị định 123/2020/NĐ-CP.
Trên thực tế, kế toán lấy ngày ký biên bản bàn giao xe và giấy tờ xe làm ngày lập hóa đơn. Nếu bên mua đặt cọc hoặc trả trước một phần, khoản tiền đó chưa phải lập hóa đơn cho đến khi bàn giao xe.
Lập hóa đơn chậm so với ngày bàn giao là hành vi vi phạm về thời điểm lập hóa đơn. Doanh nghiệp có thể bị xử phạt và kê khai thuế GTGT sai kỳ.
Hồ sơ thanh lý xe ô tô đi kèm hóa đơn
Hồ sơ thanh lý xe ô tô gồm 7 chứng từ, lưu cùng hóa đơn để chứng minh nghiệp vụ hợp lý khi quyết toán:
- Quyết định thanh lý tài sản cố định của người có thẩm quyền (giám đốc, hội đồng thành viên hoặc hội đồng quản trị theo điều lệ).
- Biên bản họp hội đồng thanh lý, ghi tình trạng xe và mức giá đề xuất.
- Biên bản thanh lý tài sản cố định theo mẫu chứng từ doanh nghiệp áp dụng.
- Hợp đồng mua bán xe hoặc biên bản kết quả đấu giá.
- Biên bản bàn giao xe, chìa khóa và giấy tờ xe.
- Chứng từ thanh toán (giấy báo có ngân hàng hoặc phiếu thu).
- Bản sao giấy chứng nhận đăng ký xe và giấy chứng nhận kiểm định.
Sau khi bàn giao, doanh nghiệp bán (chủ xe) làm thủ tục thu hồi giấy chứng nhận đăng ký xe và biển số theo Thông tư 79/2024/TT-BCA. Bên mua dùng hóa đơn cùng chứng từ thu hồi để đăng ký sang tên.
Hạch toán thanh lý xe ô tô theo Thông tư 99/2025/TT-BTC
Hạch toán thanh lý xe ô tô gồm 3 bút toán: ghi thu nhập thanh lý vào TK 711, ghi chi phí thanh lý vào TK 811 và ghi giảm xe khỏi sổ tài sản cố định. Thông tư 99/2025/TT-BTC giữ nguyên bản chất TK 711 và TK 811 so với Thông tư 200/2014/TT-BTC.
|
Nghiệp vụ |
Nợ |
Có |
|---|---|---|
|
Ghi thu từ bán xe |
111, 112, 131 (tổng giá thanh toán) |
711 (giá bán chưa thuế); 3331 (thuế GTGT đầu ra) |
|
Chi phí thanh lý (môi giới, đăng tin, sửa chữa trước khi bán) |
811; 133 (nếu được khấu trừ) |
111, 112, 331 |
|
Ghi giảm xe |
214 (hao mòn lũy kế); 811 (giá trị còn lại) |
211 (nguyên giá) |
Ví dụ: Công ty A thanh lý xe ô tô con có nguyên giá 900.000.000 đồng, đã khấu hao 600.000.000 đồng. Giá bán chưa thuế 350.000.000 đồng, thuế GTGT 10%, bên mua chuyển khoản.
- Ghi thu: Nợ 112: 385.000.000 / Có 711: 350.000.000 / Có 3331: 35.000.000.
- Ghi giảm xe: Nợ 214: 600.000.000 / Nợ 811: 300.000.000 / Có 211: 900.000.000.
- Kết quả thanh lý: 350.000.000 − 300.000.000 = lãi 50.000.000 đồng, tính vào thu nhập khác.
Khoản lãi thanh lý là thu nhập khác, cộng vào thu nhập chịu thuế thu nhập doanh nghiệp của kỳ phát sinh. Nếu giá bán thấp hơn giá trị còn lại, khoản lỗ ghi nhận vào TK 811.
Cách kiểm tra hóa đơn thanh lý xe ô tô trước khi gửi người mua
Kế toán kiểm tra 8 điểm sau trước khi ký số và gửi hóa đơn thanh lý xe ô tô:
- Tên, mã số thuế người bán khớp đăng ký doanh nghiệp và tên chủ xe.
- Thông tin người mua khớp hợp đồng; có số định danh nếu người mua cá nhân cung cấp.
- Dòng tên hàng có biển kiểm soát, số khung, số máy chép từ giấy đăng ký xe.
- Đơn vị tính "Chiếc", số lượng 1 mỗi dòng xe.
- Đơn giá khớp hợp đồng hoặc biên bản đấu giá.
- Thuế suất 10% với xe dưới 24 chỗ; không chọn 8%.
- Hình thức thanh toán đúng thực tế.
- Ngày lập trùng ngày biên bản bàn giao xe.
Xử lý hóa đơn thanh lý xe ô tô bị ghi sai
Hóa đơn thanh lý xe ô tô ghi sai được xử lý bằng hóa đơn điều chỉnh hoặc hóa đơn thay thế; Nghị định 70/2025/NĐ-CP đã bỏ hình thức hủy hóa đơn. Cách xử lý phụ thuộc chỉ tiêu bị sai.
|
Chỉ tiêu ghi sai |
Cách xử lý |
|---|---|
|
Tên, địa chỉ người mua (mã số thuế đúng) |
Thông báo cho người mua, không phải lập lại hóa đơn |
|
Mã số thuế người mua, số khung, số máy, biển số |
Lập hóa đơn thay thế |
|
Đơn giá, thuế suất, tiền thuế |
Lập hóa đơn điều chỉnh hoặc hóa đơn thay thế |
Với số khung, số máy ghi sai, bạn nên dùng hóa đơn thay thế thay vì điều chỉnh. Cơ quan đăng ký xe cần một hóa đơn có thông tin xe đúng hoàn toàn, không phải hai hóa đơn đọc ghép.
Trước khi điều chỉnh hoặc thay thế, người bán và người mua là doanh nghiệp lập văn bản thỏa thuận ghi rõ sai sót. Quy trình chi tiết xem tại bài xử lý hóa đơn điện tử sai sót theo Nghị định 70/2025.
Xe đã khấu hao hết có phải xuất hóa đơn khi thanh lý không?
Có. Xe đã khấu hao hết vẫn là tài sản của doanh nghiệp; khi bán, doanh nghiệp xuất hóa đơn và kê khai thuế GTGT trên toàn bộ giá bán. Tham khảo thêm Cách đưa chi phí thuê xe cá nhân vào chi phí công ty
Bán xe thấp hơn giá trị còn lại có được không?
Có. Doanh nghiệp được bán theo giá thị trường; khoản lỗ ghi TK 811. Kế toán lưu biên bản định giá hoặc kết quả đấu giá để chứng minh giá bán hợp lý, xem thêm hạch toán thanh lý tài sản cố định.
Thanh lý xe cho nhân viên có phải xuất hóa đơn không?
Có. Nhân viên là người mua cá nhân; hóa đơn ghi họ tên, địa chỉ và số định danh nếu nhân viên cung cấp, thuế suất áp dụng như bán cho bên ngoài.
Người mua thanh toán tiền mặt có ảnh hưởng gì không?
Người mua là doanh nghiệp sẽ không được khấu trừ thuế GTGT đầu vào nếu trả tiền mặt cho hóa đơn từ 5.000.000 đồng trở lên. Bạn nên ghi điều khoản thanh toán chuyển khoản trong hợp đồng, xem điều kiện khấu trừ thuế GTGT đầu vào.